Domain traffic-tool.de kaufen?
Wir ziehen mit dem Projekt
traffic-tool.de um.
Sind Sie am Kauf der Domain
traffic-tool.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain traffic-tool.de kaufen?
Ist Trinkgeld abzugsfähig?
Ja, Trinkgeld ist in vielen Ländern abzugsfähig, da es als Betriebsausgabe gilt. In den meisten Fällen muss das Trinkgeld jedoch ordnungsgemäß dokumentiert werden, um als abzugsfähig zu gelten. Es ist wichtig, Quittungen oder Aufzeichnungen über die Trinkgelder zu führen, um sie bei der Steuererklärung geltend machen zu können. Es ist ratsam, sich über die spezifischen steuerlichen Vorschriften und Regelungen in Ihrem Land zu informieren, um sicherzustellen, dass Sie Trinkgelder korrekt behandeln. **
Wann Bewirtung 100 abzugsfähig?
Die Bewirtungskosten sind grundsätzlich nur zu 70% abzugsfähig. Es gibt jedoch Ausnahmen, bei denen die Bewirtungskosten zu 100% abzugsfähig sind. Zum Beispiel, wenn es sich um eine betriebliche Veranstaltung handelt, bei der alle Mitarbeiter eingeladen sind. Auch bei Bewirtungskosten im Rahmen von Fortbildungsveranstaltungen oder Messen können diese unter bestimmten Voraussetzungen zu 100% abgezogen werden. Es ist wichtig, dass die Bewirtungskosten ordnungsgemäß dokumentiert und nachgewiesen werden, um den vollen Abzug zu erhalten. Es empfiehlt sich daher, sich im Zweifelsfall von einem Steuerberater beraten zu lassen. **
Ähnliche Suchbegriffe für Abzugsfähig
Top-Angebote
Produkte zum Begriff Abzugsfähig:
-
Bamberg, Günter: StatistikStatistik , Eine Einführung für Wirtschafts- und Sozialwissenschaftler , Erste-Hilfe-Ausrüstung > Sicherheit , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20220523, Produktform: Kartoniert, Titel der Reihe: De Gruyter Studium##, Autoren: Bamberg, Günter~Baur, Franz~Krapp, Michael, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Seitenzahl/Blattzahl: 322, Themenüberschrift: BUSINESS & ECONOMICS / Statistics, Keyword: Deskriptive Statistik; Wahrscheinlichkeitsrechnung; Verteilungen; Induktive Statistik; Signifikanztest; Zeitreihen, Fachschema: Ökonometrie~Statistik / Wirtschaftsstatistik~Wirtschaftsstatistik, Fachkategorie: Betriebswirtschaft und Management, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Ökonometrie und Wirtschaftsstatistik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: X, Seitenanzahl: 322, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: de Gruyter Oldenbourg, Verlag: de Gruyter Oldenbourg, Verlag: De Gruyter Oldenbourg, Länge: 238, Breite: 170, Höhe: 19, Gewicht: 566, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2159554, Vorgänger EAN: 9783110495706 9783486716511 9783486702583 9783486590883 9783486585650, Alternatives Format EAN: 9783110759402 9783110759327, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 162715929,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Differentialgleichungen, Optimierung und Ungleichungen, Wahrscheinlichkeitsrechnung und Statistik, Rechenanlagen und ihre Programmierung, GebundeneDifferentialgleichungen, Optimierung Und Ungleichungen, Wahrscheinlichkeitsrechnung Und Statistik, Rechenanlagen Und Ihre Programmierung, Gebundene Ausgabe Von Lothar Collatz,julius Albrecht, De Gruyter, 978-3-11-274050-7, Seitenanzahl: 141165,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Conversion-Optimierung: Erfolgreiche Webseiten und Digitalkampagnen, Taschenbuch von Tobias Looschelders, Springer Fachmedien Wiesbaden GmbH,Conversion-optimierung: Erfolgreiche Webseiten Und Digitalkampagnen, Taschenbuch Von Tobias Looschelders, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-38508-8, Seitenanzahl: 17634,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann ist Bewirtung abzugsfähig?
Bewirtungskosten sind abzugsfähig, wenn sie beruflich veranlasst sind und einen angemessenen Rahmen nicht übersteigen. Dies bedeutet, dass die Bewirtungskosten im Zusammenhang mit der Ausübung der beruflichen Tätigkeit stehen müssen. Zudem müssen die Kosten ordnungsgemäß dokumentiert werden, um sie steuerlich geltend machen zu können. Es ist wichtig zu beachten, dass Bewirtungskosten nicht unbegrenzt abzugsfähig sind und bestimmte Höchstgrenzen einzuhalten sind. Es empfiehlt sich daher, vorab mit einem Steuerberater oder der zuständigen Finanzbehörde zu klären, ob die Bewirtungskosten steuerlich abzugsfähig sind. **
-
Wann sind Bewirtungskosten abzugsfähig?
Wann sind Bewirtungskosten abzugsfähig? **
-
Ist die Einfuhrumsatzsteuer abzugsfähig?
Ist die Einfuhrumsatzsteuer abzugsfähig? Die Einfuhrumsatzsteuer kann in der Regel als Vorsteuer geltend gemacht werden, wenn sie im Rahmen eines steuerbaren Umsatzes angefallen ist. Dies bedeutet, dass Unternehmen die gezahlte Einfuhrumsatzsteuer von der zu zahlenden Umsatzsteuer abziehen können. Es ist jedoch wichtig, die entsprechenden Voraussetzungen und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Einfuhrumsatzsteuer abzugsfähig ist. Es empfiehlt sich, sich von einem Steuerberater oder Fachexperten beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte korrekt berücksichtigt werden. **
-
Welche säumniszuschläge sind abzugsfähig?
Welche säumniszuschläge sind abzugsfähig? Säumniszuschläge sind in der Regel nicht abzugsfähig, da sie als Strafzahlungen gelten. Sie entstehen, wenn Steuern oder andere Zahlungen nicht fristgerecht geleistet werden. Daher sind sie steuerlich nicht absetzbar. Es ist wichtig, Zahlungen fristgerecht zu leisten, um zusätzliche Kosten in Form von Säumniszuschlägen zu vermeiden. Steuerberater oder Finanzexperten können weitere Informationen zu diesem Thema geben. **
Wann sind Betriebsausgaben abzugsfähig?
Betriebsausgaben sind abzugsfähig, wenn sie im Rahmen der betrieblichen Tätigkeit anfallen und notwendig sind, um Einnahmen zu erzielen oder zu sichern. Sie müssen zudem nachgewiesen und dokumentiert werden können. Typische Betriebsausgaben sind beispielsweise Miet- und Personalkosten, Werbung, Versicherungen oder Abschreibungen auf betriebliche Anlagen. Es ist wichtig, dass die Ausgaben angemessen und nachvollziehbar sind, um steuerlich anerkannt zu werden. Es empfiehlt sich daher, sich im Zweifelsfall von einem Steuerberater beraten zu lassen. **
Wann sind säumniszuschläge abzugsfähig?
Säumniszuschläge sind in der Regel abzugsfähig, wenn sie im Zusammenhang mit der Erzielung von Einkünften stehen. Das bedeutet, dass sie als Betriebsausgaben oder Werbungskosten geltend gemacht werden können, wenn sie beispielsweise im Rahmen einer selbstständigen oder gewerblichen Tätigkeit angefallen sind. Allerdings müssen die Säumniszuschläge auch tatsächlich bezahlt worden sein, um steuerlich abzugsfähig zu sein. Es ist wichtig, dass die Zahlung der Säumniszuschläge nachweisbar ist und die entsprechenden Belege aufbewahrt werden. Es empfiehlt sich, im Zweifelsfall einen Steuerberater oder Fachmann zu konsultieren, um sicherzustellen, dass die Säumniszuschläge korrekt steuerlich behandelt werden. **
Top-Angebote
Produkte zum Begriff Abzugsfähig:
-
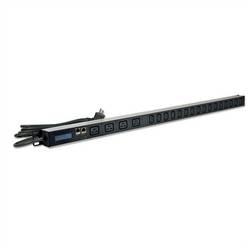
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten mit Differenzstrom-Überwachung Typ A für TCP/IP-Netzwerke 4 Lastausgänge (Kaltgeräte C19) auf der Frontseite . 16 Lastausgänge (Kaltgeräte C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .605,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
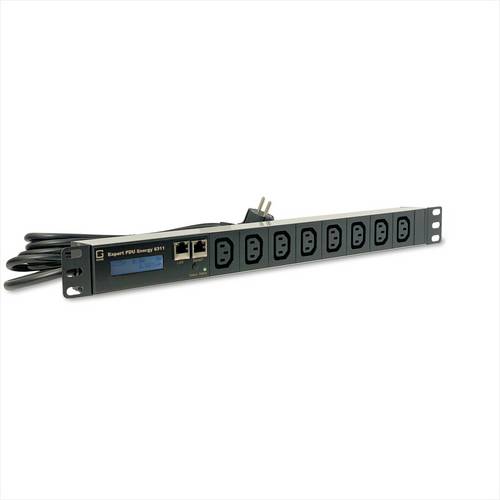
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .414,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bamberg, Günter: StatistikStatistik , Eine Einführung für Wirtschafts- und Sozialwissenschaftler , Erste-Hilfe-Ausrüstung > Sicherheit , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20220523, Produktform: Kartoniert, Titel der Reihe: De Gruyter Studium##, Autoren: Bamberg, Günter~Baur, Franz~Krapp, Michael, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Seitenzahl/Blattzahl: 322, Themenüberschrift: BUSINESS & ECONOMICS / Statistics, Keyword: Deskriptive Statistik; Wahrscheinlichkeitsrechnung; Verteilungen; Induktive Statistik; Signifikanztest; Zeitreihen, Fachschema: Ökonometrie~Statistik / Wirtschaftsstatistik~Wirtschaftsstatistik, Fachkategorie: Betriebswirtschaft und Management, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Ökonometrie und Wirtschaftsstatistik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: X, Seitenanzahl: 322, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: de Gruyter Oldenbourg, Verlag: de Gruyter Oldenbourg, Verlag: De Gruyter Oldenbourg, Länge: 238, Breite: 170, Höhe: 19, Gewicht: 566, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2159554, Vorgänger EAN: 9783110495706 9783486716511 9783486702583 9783486590883 9783486585650, Alternatives Format EAN: 9783110759402 9783110759327, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 162715929,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Trinkgeld abzugsfähig?
Ja, Trinkgeld ist in vielen Ländern abzugsfähig, da es als Betriebsausgabe gilt. In den meisten Fällen muss das Trinkgeld jedoch ordnungsgemäß dokumentiert werden, um als abzugsfähig zu gelten. Es ist wichtig, Quittungen oder Aufzeichnungen über die Trinkgelder zu führen, um sie bei der Steuererklärung geltend machen zu können. Es ist ratsam, sich über die spezifischen steuerlichen Vorschriften und Regelungen in Ihrem Land zu informieren, um sicherzustellen, dass Sie Trinkgelder korrekt behandeln. **
-
Wann Bewirtung 100 abzugsfähig?
Die Bewirtungskosten sind grundsätzlich nur zu 70% abzugsfähig. Es gibt jedoch Ausnahmen, bei denen die Bewirtungskosten zu 100% abzugsfähig sind. Zum Beispiel, wenn es sich um eine betriebliche Veranstaltung handelt, bei der alle Mitarbeiter eingeladen sind. Auch bei Bewirtungskosten im Rahmen von Fortbildungsveranstaltungen oder Messen können diese unter bestimmten Voraussetzungen zu 100% abgezogen werden. Es ist wichtig, dass die Bewirtungskosten ordnungsgemäß dokumentiert und nachgewiesen werden, um den vollen Abzug zu erhalten. Es empfiehlt sich daher, sich im Zweifelsfall von einem Steuerberater beraten zu lassen. **
-
Wann ist Bewirtung abzugsfähig?
Bewirtungskosten sind abzugsfähig, wenn sie beruflich veranlasst sind und einen angemessenen Rahmen nicht übersteigen. Dies bedeutet, dass die Bewirtungskosten im Zusammenhang mit der Ausübung der beruflichen Tätigkeit stehen müssen. Zudem müssen die Kosten ordnungsgemäß dokumentiert werden, um sie steuerlich geltend machen zu können. Es ist wichtig zu beachten, dass Bewirtungskosten nicht unbegrenzt abzugsfähig sind und bestimmte Höchstgrenzen einzuhalten sind. Es empfiehlt sich daher, vorab mit einem Steuerberater oder der zuständigen Finanzbehörde zu klären, ob die Bewirtungskosten steuerlich abzugsfähig sind. **
-
Wann sind Bewirtungskosten abzugsfähig?
Wann sind Bewirtungskosten abzugsfähig? **
Ähnliche Suchbegriffe für Abzugsfähig
-
Differentialgleichungen, Optimierung und Ungleichungen, Wahrscheinlichkeitsrechnung und Statistik, Rechenanlagen und ihre Programmierung, GebundeneDifferentialgleichungen, Optimierung Und Ungleichungen, Wahrscheinlichkeitsrechnung Und Statistik, Rechenanlagen Und Ihre Programmierung, Gebundene Ausgabe Von Lothar Collatz,julius Albrecht, De Gruyter, 978-3-11-274050-7, Seitenanzahl: 141165,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Conversion-Optimierung: Erfolgreiche Webseiten und Digitalkampagnen, Taschenbuch von Tobias Looschelders, Springer Fachmedien Wiesbaden GmbH,Conversion-optimierung: Erfolgreiche Webseiten Und Digitalkampagnen, Taschenbuch Von Tobias Looschelders, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-38508-8, Seitenanzahl: 17634,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Conversion Optimierung durch persuasive Designmethoden. Strategien für einen wirkungsvollen Webauftritt, Taschenbuch von Ellen Brick, GRIN,Conversion Optimierung Durch Persuasive Designmethoden. Strategien Für Einen Wirkungsvollen Webauftritt, Taschenbuch Von Ellen Brick, Grin, 978-3-656-64500-9, Seitenanzahl: 8447,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Einfuhrumsatzsteuer abzugsfähig?
Ist die Einfuhrumsatzsteuer abzugsfähig? Die Einfuhrumsatzsteuer kann in der Regel als Vorsteuer geltend gemacht werden, wenn sie im Rahmen eines steuerbaren Umsatzes angefallen ist. Dies bedeutet, dass Unternehmen die gezahlte Einfuhrumsatzsteuer von der zu zahlenden Umsatzsteuer abziehen können. Es ist jedoch wichtig, die entsprechenden Voraussetzungen und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Einfuhrumsatzsteuer abzugsfähig ist. Es empfiehlt sich, sich von einem Steuerberater oder Fachexperten beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte korrekt berücksichtigt werden. **
-
Welche säumniszuschläge sind abzugsfähig?
Welche säumniszuschläge sind abzugsfähig? Säumniszuschläge sind in der Regel nicht abzugsfähig, da sie als Strafzahlungen gelten. Sie entstehen, wenn Steuern oder andere Zahlungen nicht fristgerecht geleistet werden. Daher sind sie steuerlich nicht absetzbar. Es ist wichtig, Zahlungen fristgerecht zu leisten, um zusätzliche Kosten in Form von Säumniszuschlägen zu vermeiden. Steuerberater oder Finanzexperten können weitere Informationen zu diesem Thema geben. **
-
Wann sind Betriebsausgaben abzugsfähig?
Betriebsausgaben sind abzugsfähig, wenn sie im Rahmen der betrieblichen Tätigkeit anfallen und notwendig sind, um Einnahmen zu erzielen oder zu sichern. Sie müssen zudem nachgewiesen und dokumentiert werden können. Typische Betriebsausgaben sind beispielsweise Miet- und Personalkosten, Werbung, Versicherungen oder Abschreibungen auf betriebliche Anlagen. Es ist wichtig, dass die Ausgaben angemessen und nachvollziehbar sind, um steuerlich anerkannt zu werden. Es empfiehlt sich daher, sich im Zweifelsfall von einem Steuerberater beraten zu lassen. **
-
Wann sind säumniszuschläge abzugsfähig?
Säumniszuschläge sind in der Regel abzugsfähig, wenn sie im Zusammenhang mit der Erzielung von Einkünften stehen. Das bedeutet, dass sie als Betriebsausgaben oder Werbungskosten geltend gemacht werden können, wenn sie beispielsweise im Rahmen einer selbstständigen oder gewerblichen Tätigkeit angefallen sind. Allerdings müssen die Säumniszuschläge auch tatsächlich bezahlt worden sein, um steuerlich abzugsfähig zu sein. Es ist wichtig, dass die Zahlung der Säumniszuschläge nachweisbar ist und die entsprechenden Belege aufbewahrt werden. Es empfiehlt sich, im Zweifelsfall einen Steuerberater oder Fachmann zu konsultieren, um sicherzustellen, dass die Säumniszuschläge korrekt steuerlich behandelt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.